Keramikbremsbeläge erhalten erhebliche Marktanteile inmitten der Herausforderungen der Lieferkette und strengeren Umweltvorschriften
Keramikverbindungen dominieren Premium- und OE -Segmente:
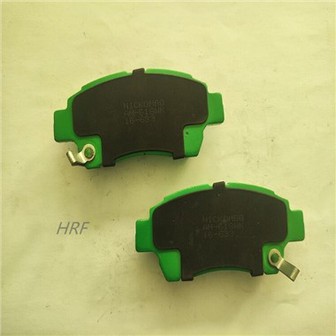
Keramikbremspolster, einst hauptsächlich eine Premium -Aftermarket -Option, gewinnen im Original Equipment (OE) -Markt (OE) schnell an Boden. Branchenanalysten schätzen die Keramikformulierungen, die jetzt 30-50% des Marktanteils für nordamerikanische und europäische OE für neue Passagierfahrzeuge von vor weniger als 15% vor einem Jahrzehnt haben. Dieser Anstieg wird auf ihre überlegenen Leistungsmerkmale zurückgeführt: signifikant niedrigere Stauberzeugung (Verbesserung der Radästhetik und Luftqualität), ruhigerer Betrieb (Reduzierung von NVH-Rauschen, Vibration, Härte) und längere Lebensdauer im Vergleich zu herkömmlichen halbmetallischen und organischen Pads. Große Lieferanten wie Akebono, Brembo und TMD -Reibung investieren stark in die Erweiterung der Keramikproduktionskapazität. "Die Nachfrage nach sauberer, ruhigerer Bremsung stimmt perfekt mit der Keramik -Technologie überein, insbesondere nach Elektrofahrzeugen und Luxusfahrzeugen, bei denen die Verfeinerung von größter Bedeutung ist", erklärt Dr. Elena Rossi, Leiter der F & E -Materials bei einem führenden europäischen Reibungshersteller.

Kupferreduzierungsmandate beschleunigen materielle Innovation:
Der regulatorische Druck zur Beseitigung von Kupfer aus Bremsbelägen bleibt ein starker Fahrer. Der kalifornische SB 346 (mit dem Abziel von Kupfer in der Nähe von Null bis 2025) und ähnliche Initiativen im Bundesstaat Washington und in der EU (nach Überlegungen der Euro 7) erzwingen ein grundlegendes Überdenken von Reibungsformulierungen. Während Kupfer eine hervorragende thermische Leitfähigkeit und einen Fade-Widerstand bietet, ist die Auswirkungen der Umwelt auf aquatische Ökosysteme gut dokumentiert. Dies hat intensive F & E zu alternativen Materialien wie fortschrittlichen synthetischen Graphiten, spezifischen Aramidfasern, neuartigen Metallsulfiden und Keramikmikrokugeln geführt. Unternehmen wie Federal-Mogul (jetzt Teil von Tenneco) und Nisshinbo Brake Inc. haben "Zero-Copper" oder "Low-Copper" -Linien auf den Markt gebracht, die mit aktuellen und bevorstehenden Vorschriften konform sind und sich auf komplexe proprietäre Mischungen verlassen, um die Leistung ohne den Umweltbelastung aufrechtzuerhalten.
EV -Auswirkungen: Neue Anforderungen an Reibungsmaterialien:
Der Aufstieg von EVs stellt sowohl Herausforderungen als auch Chancen dar. Regeneratives Bremsen reduziert das für das typische Fahren erforderliche mechanische Bremsen erheblich, was zu einer potenziell längeren Kissenlebensdauer führt, aber auch neue Probleme einführt:
Korrosion: Pads sehen weniger häufige Verwendung, sodass Rost sich auf Rotoren aufbauen und möglicherweise zu Lärm und Judder führt. Formulierungen erfordern nun verbesserte Korrosionsdachzusatzstoffe.
Materialübertragung: Seltene harte Stopps können das Risiko einer ungleichmäßigen Pad -Materialübertragung auf Rotoren erhöhen und Pulsation verursachen. Optimierte Reibungsschichten sind kritisch.
Gewicht und Rauschen: schwerere EVS-Nachfragepads mit hoher thermischer Kapazität und Stabilität, während die ruhige Natur von EVs Bremsgeräusche noch spürbarer macht und die keramischen und fortgeschrittenen organischen (NAO-Verbindungen mit niedrigem Noise) weiter bevorzugen.
Staubzusammensetzung: Bedenken hinsichtlich der Nicht-Exe-Exeximate-Partikel-Emissionen (PM) aus Bremsen, insbesondere in städtischen Umgebungen mit schweren EVs, drücken die Formulierungen in Richtung ultra-niedriger Staubkeramik.

Lieferkette & Rohmaterial Volatilität bestehen:
Die Branche setzt sich weiterhin mit den Folgen pandemischer Störungen und geopolitischer Spannungen auseinander. Wichtige Rohstoffe wie Graphit (sowohl natürliche als auch synthetische), spezifische Metallpulver und Harze hatten erhebliche Preisschwankungen und gelegentliche Mangel. Graphit, entscheidend für das thermische Management und den Widerstand des Fade, wird aufgrund seiner Verwendung in EV -Batterien besonderen Druck ausgesetzt. Hersteller diversifizieren Lieferanten, erhöhen strategische Lagerbestände und formulieren nach Möglichkeit, um die Abhängigkeit von flüchtigen Materialien zu verringern. Die Logistikkosten sind zwar geringfügig von 2022 Peaks nach wie vor ein Faktor, der die Gesamtpreise beeinflusst.
Marktkonsolidierung und strategische Bewegungen:
Die Wettbewerbslandschaft ist aktiv. Größere Akteure erwerben spezialisierte Reibungsmaterialunternehmen, um ihre IP -Portfolios und Herstellungsfunktionen zu stärken. Gleichzeitig liegt der Schwerpunkt auf der Regionalisierung von Lieferketten, um geopolitische Risiken zu mildern und die Lieferzeiten zu verbessern. Die Investitionen in die automatisierte Herstellung und die KI-gesteuerte Qualitätskontrolle nehmen zu, um die Effizienz und Konsistenz zu verbessern.
Ausblick:
Der Marktausblick des Bremsbelags bleibt vorsichtig optimistisch. Während die Inflation und die potenziellen wirtschaftlichen Verlangsamungen kurzfristig den Aftermarket dämpfen konnten, sorgen die grundlegenden Treiber - die globale PARC -Größe, Sicherheitsbedingungen und der Übergang zu fortgeschrittenen Materialien, die durch Regulierung und EV -Einführung verursacht werden - eine nachhaltige Nachfrage. Der Erfolg wird von kontinuierlichen Innovationen in kupferfreien, niedrigen und leistungsstarken und leistungsstarken Formulierungen, insbesondere solchen, die auf die einzigartigen Anforderungen von elektrischen und hybriden Fahrzeugen zugeschnitten sind, in Verbindung mit einer robusten Lieferkettenbewirtschaftung abhauen. Erwarten Sie eine weitere Konsolidierung und einen sichtenden Fokus auf Nachhaltigkeit im gesamten Produktlebenszyklus.